Blog

  • Velykiniai palinkėjimai: šviesios frazės pavasario šventės atvirukui

    Velykiniai palinkėjimai: šviesios frazės pavasario šventės atvirukui

    Velykos – šviesi, jauki ir pavasariška šventė, kai norisi pasidalyti geru žodžiu. Kartais užtenka kelių sakinių, kad atvirukas artimam žmogui taptų tikrai ypatingas. Tinkamai parinkti velykiniai palinkėjimai gali būti šilti, linksmi, prasmingi arba visiškai paprasti – svarbiausia, kad skambėtų nuoširdžiai.

    Atviruke nebūtina rašyti ilgo teksto. Dažniausiai pakanka trumpo palinkėjimo, kuriame telpa pagarba, dėkingumas ir pavasario nuotaika. Margučiai, saulė, bundančios gamtos spalvos ir šeimos susibūrimas suteikia daugybę progų sukurti asmenišką sveikinimą.

    Kaip sukurti gražų velykinį palinkėjimą?

    Geras sveikinimas prasideda nuo žmogaus, kuriam jis skirtas. Vienokia žinutė tiks močiutei, kitokia – draugui, kolegai ar verslo partneriui. Prieš rašant verta pagalvoti apie tris dalykus: santykį su adresatu, pasirinktą toną ir atviruko formatą.

    Rinkitės tinkamą nuotaiką

    • Šiltas ir šeimyniškas tonas tinka artimiesiems, tėvams, seneliams ir vaikams.
    • Linksmas tonas pravers sveikinant draugus ar jaunesnius šeimos narius.
    • Trumpas ir elegantiškas stilius labiau tinka kolegoms, klientams ar oficialiam atvirukui.
    • Dvasinis palinkėjimas gali pabrėžti Velykų prasmę, ramybę, viltį ir atsinaujinimą.

    Universalų palinkėjimą lengva suasmeninti. Įrašykite žmogaus vardą, paminėkite bendrą prisiminimą arba pridėkite sakinį apie būsimą susitikimą. Net paprasta frazė, papildyta asmeniška detale, skamba daug tikriau.

    Laikykitės aiškios struktūros

    Patogus velykinio sveikinimo modelis susideda iš trijų dalių: kreipinio, pagrindinio palinkėjimo ir užbaigimo. Pavyzdžiui: „Miela močiute, linkiu šviesių Velykų, daug sveikatos ir jaukių akimirkų su šeima. Su meile – Lina.“ Tokia struktūra tinka beveik kiekvienam atvirukui.

    Trumpam atvirukui pakanka vieno ar dviejų sakinių. Jei sveikinimą siunčiate žinute arba elektroniniu paštu, galima pridėti daugiau asmeniškumo, tačiau tekstą vis tiek verta suskirstyti į trumpas pastraipas.

    Velykiniai palinkėjimai šeimai ir artimiesiems

    Šeimai skirti sveikinimai gali būti jaukūs, emocingi ir kupini dėkingumo. Velykos dažnai siejamos su bendru stalu, vaikystės prisiminimais ir tradicijomis, todėl artimiesiems tinka žodžiai apie buvimą kartu, namų šilumą bei ramybę.

    • Linkiu, kad Velykų rytas į namus atneštų daug šviesos, juoko ir gražių pokalbių. Tegul kiekviena diena būna kupina meilės ir jaukumo.
    • Tegul margučiai būna spalvingi, stalas gausus, o širdis – rami. Gražių, šiltų ir prasmingų Velykų!
    • Linkiu, kad pavasaris pažadintų naujas svajones, o Velykos pripildytų namus gerumo, vilties ir artimųjų šypsenų.
    • Tegul šventinis rytas būna kupinas saulės, namai – jaukumo, o visa ateinanti vasara – gražių akimirkų.
    • Su Velykomis! Linkiu stiprios sveikatos, šeimos artumo ir daugybės progų džiaugtis mažais kasdieniais stebuklais.

    Palinkėjimai tėvams ir seneliams

    Tėvams ir seneliams dažnai norisi padėkoti už rūpestį, kantrybę ir šeimos tradicijų puoselėjimą. Čia ypač tinka nuoširdus, ne per daug oficialus tekstas.

    Pavyzdys tėvams: „Mieli tėveliai, tegul šios Velykos būna kupinos šviesos, sveikatos ir mūsų visų bendro džiaugsmo. Ačiū, kad jūsų namuose visada randame šilumą ir ramybę. Gražios šventės!“

    Pavyzdys seneliams: „Mieli seneliai, linkiu jums saulėtų Velykų, stiprios sveikatos ir daug gražių dienų apsuptiems artimųjų. Tegul kiekvienas pavasario rytas dovanoja naują priežastį nusišypsoti.“

    Trumpi velykiniai palinkėjimai atvirukui

    Kai atvirukas nedidelis, vietos ilgam tekstui gali nepakakti. Tokiu atveju geriausiai veikia trumpos, ritmiškos ir lengvai įsimenamos frazės. Jos taip pat patogios siunčiant SMS žinutę ar sveikinant socialiniuose tinkluose.

    • Šviesių, jaukių ir spalvingų Velykų!
    • Tegul pavasaris pripildo širdį džiaugsmo.
    • Gražių margučių, šiltų pokalbių ir saulėtų dienų!
    • Linkiu ramybės širdyje ir saulės kiekviename žingsnyje.
    • Tegul Velykų džiaugsmas lydi visus metus.
    • Daug šviesos, meilės, sveikatos ir gražių akimirkų!
    • Tegul kiekviena diena būna spalvinga kaip margutis.
    • Jaukių Velykų ir nuotaikingų pavasario dienų!
    • Šypsenų, šilumos ir laimės – ne tik per Velykas.
    • Tegul pavasaris atneša naujų vilčių ir gražių pradžių.

    Jei norisi daugiau pasirinkimų, įvairūs sveikinimai gali padėti rasti tinkamą idėją pagal adresatą, progą ar pasirinktą nuotaiką. Vis dėlto net ir rastą frazę verta šiek tiek pakeisti, kad ji atspindėtų jūsų santykį su žmogumi.

    Linksmi velykiniai palinkėjimai draugams

    Draugams nebūtina rašyti iškilmingai. Velykinis sveikinimas gali būti lengvas, žaismingas ir su trupučiu humoro. Tinka užsiminti apie margučių ridenimą, šventinį stalą, saldumynus ar ilgai lauktą poilsį.

    • Linkiu, kad tavo margutis būtų stipriausias, stalas – gausiausias, o pirmadienis po Velykų – kuo lengvesnis!
    • Tegul Velykų zuikis atneša ne tik šokolado, bet ir daug geros nuotaikos, pinigų bei laisvų savaitgalių.
    • Linkiu tiek margučių, kad užtektų visiems žaidimams, tiek pyrago, kad nereikėtų skaičiuoti kalorijų, ir tiek juoko, kad skaudėtų skruostus.
    • Su Velykomis! Tegul šventės būna spalvingos, linksmybės – ilgos, o kiaušiniai – nepramušami.
    • Linkiu, kad pavasaris būtų šiltas, nuotaika puiki, o visi planai išsipildytų greičiau nei išsirita viščiukas.

    Humoras turėtų būti suprantamas ir malonus abiem pusėms. Jei nesate tikri, ar pokštas bus tinkamas, rinkitės lengvą žaismingą frazę be asmeniškų užuominų.

    Velykiniai palinkėjimai kolegoms ir verslo partneriams

    Profesionalioje aplinkoje sveikinimas gali būti šiltas, tačiau santūrus. Geriausia vengti pernelyg familiaraus humoro ir sutelkti dėmesį į pavasario šviesą, sėkmę, ramybę bei naują pradžią.

    Kolegoms: „Sveikiname su Velykomis! Linkime jaukių švenčių, prasmingo poilsio, naujų idėjų ir energijos sėkmingai įgyvendinti visus sumanymus.“

    Verslo partneriams: „Nuoširdžiai sveikiname su šv. Velykomis. Tegul pavasario šviesa atneša naujų galimybių, o ateinantys mėnesiai būna kupini sėkmingų sprendimų ir prasmingos partnerystės.“

    Kam skirtas sveikinimasTinkamas tonasGeriausia pabrėžti
    ŠeimaiŠiltas, jaukusArtumą, namų šilumą, sveikatą
    DraugamsLinksmas, laisvasGeras emocijas, poilsį, humorą
    VaikamsŽaismingasMargučius, zuikučius, pavasarį
    KolegomsProfesionalus, draugiškasPoilsį, energiją, sėkmę
    KlientamsElegantiškas, pagarbusDėkingumą, pasitikėjimą, gerus metus

    Kaip suasmeninti Velykų atviruką?

    Net gražiausia paruošta frazė taps įsimintinesnė, jei joje atsiras konkreti detalė. Parašykite, ko laukiate kartu, už ką dėkojate arba kokį bendrą prisiminimą norite priminti. Tokia žinutė neatrodys nukopijuota iš interneto.

    Pridėkite asmeninį sakinį

    Po bendro palinkėjimo galima parašyti: „Labai lauksime tavęs prie šventinio stalo“, „Džiaugiamės, kad esi mūsų šeimos dalis“ arba „Tikiuosi, šį pavasarį pagaliau kartu išgersime kavos saulėtoje terasoje.“ Vienas konkretus sakinys iš karto suteikia tekstui gyvumo.

    Parinkite tinkamą kreipinį

    Artimam žmogui tiks „Miela mamyte“, „Brangus seneli“ ar „Sveikas, drauge“. Kolegai galima rašyti „Mieli kolegos“, o verslo partneriui – „Gerbiamieji“. Kreipinys nustato viso sveikinimo toną, todėl jį verta pasirinkti sąmoningai.

    Jeigu atviruką pasirašo visa šeima, pabaigoje galima rašyti „Su meile – visa mūsų šeima“ arba išvardyti vardus. Rankomis parašytas parašas suteikia net trumpai žinutei daugiau šilumos.

    Ko vengti rašant velykinį sveikinimą?

    Dažniausia klaida – pernelyg bendras tekstas, kurį būtų galima nusiųsti bet kam. Tokie žodžiai kaip „visko, ko geriausio“ nėra blogi, tačiau vien jų dažnai nepakanka. Pridėkite bent vieną konkretesnį palinkėjimą: sveikatos, ramaus laiko su šeima, įkvėpimo ar sėkmingo pavasario.

    • Nerašykite per ilgo teksto ant mažo atviruko.
    • Nemaišykite kelių skirtingų tonų – oficialaus ir pernelyg familiaraus.
    • Patikrinkite vardą, linksnį ir rašybą prieš išsiųsdami žinutę.
    • Venkite klišių, jei norite, kad sveikinimas skambėtų asmeniškai.
    • Humorą naudokite tik tada, kai gerai pažįstate adresatą.

    Velykos yra tinkamas metas priminti žmogui, kad apie jį galvojate. Todėl svarbiausia ne tobula formuluotė, o nuoširdus dėmesys. Paprasti žodžiai, parašyti tinkamu laiku, dažnai palieka didesnį įspūdį nei įmantri citata.

    Dažniausiai užduodami klausimai

    Kokio ilgio turėtų būti velykinis palinkėjimas?

    Atvirukui dažniausiai pakanka vieno–trijų sakinių. Jei sveikinimą siunčiate žinute, galite parašyti ilgesnį tekstą, tačiau jis turėtų išlikti aiškus ir lengvai perskaitomas.

    Ar velykinis sveikinimas turi būti religinis?

    Ne. Galite rinktis religinį, tradicinį, pavasarišką arba visiškai neutralų tekstą. Svarbiausia atsižvelgti į adresato vertybes ir jūsų tarpusavio santykį.

    Kaip pasveikinti žmogų, kurio gerai nepažįstu?

    Rinkitės neutralų ir pagarbų palinkėjimą: „Linkime gražių, jaukių ir saulėtų Velykų, prasmingo poilsio bei sėkmingo pavasario.“ Tokia formuluotė tiks kolegai, klientui ar pažįstamam.

    Ar galima naudoti eilėraštį arba citatą?

    Taip, tačiau geriausia rinktis trumpą ir su Velykų nuotaika susijusią citatą. Dar geriau – pridėti savo sakinį, kad sveikinimas nebūtų vien formalus perrašytas tekstas.

    Kada geriausia išsiųsti Velykinį sveikinimą?

    Artimuosius galima pasveikinti išvakarėse arba Velykų rytą. Kolegoms ir verslo partneriams žinutę verta išsiųsti šiek tiek anksčiau, kad ji pasiektų gavėją prieš prasidedant šventiniam savaitgaliui.
  • Paskolos sutarties sąlygos: ką būtina patikrinti

    Paskolos sutarties sąlygos: ką būtina patikrinti

    Paskolos sutarties pasirašymas yra ilgalaikis finansinis įsipareigojimas, todėl sprendimo nereikėtų grįsti vien mėnesio įmokos dydžiu ar reklamoje nurodyta palūkanų norma. Tikrasis įsipareigojimo kaštas paaiškėja įvertinus palūkanas, sutarties mokesčius, draudimą, galimas baudas, įmokų keitimo mechanizmą ir riziką pasikeitus pajamoms.

    Paskolos sutarties sąlygos turi būti suprantamos dar prieš pasirašant dokumentus. Tam būtina ne tik perskaityti sutartį, bet ir palyginti kelis pasiūlymus, apskaičiuoti bendrą grąžinamą sumą bei užduoti skolintojui konkrečius klausimus. Toliau pateiktas praktinis veiksmų planas padės įvertinti paskolą nuosekliai.

    Ko prireiks prieš pradedant vertinti paskolą

    Prieš nagrinėdami pasiūlymą pasiruoškite ne tik skolintojo pateiktai sutarties versijai. Sprendimui reikės jūsų finansinių duomenų ir kelių alternatyvų palyginimo.

    • paskolos sutarties, standartinės informacijos ir mokėjimo grafiko;
    • duomenų apie mėnesio pajamas, būtinas išlaidas ir kitus įsipareigojimus;
    • mažiausiai dviejų ar trijų skolintojų pasiūlymų;
    • skaičiuotuvo arba skaičiuoklės bendroms palūkanoms ir mokesčiams apskaičiuoti;
    • informacijos apie kintamąją palūkanų dalį, pavyzdžiui, EURIBOR, jei pasirenkama kintama norma;
    • raštu pateiktų atsakymų į neaiškius klausimus.

    Vertindami savo galimybes, neapsiribokite tuo, ar šiandien galite sumokėti įmoką. Atsakingas vertinimas turi apimti ir nepalankų scenarijų: pajamų sumažėjimą, palūkanų padidėjimą, laikiną nedarbingumą ar didesnes šeimos išlaidas.

    1 žingsnis: nustatykite tikrąją paskolos kainą

    Palūkanų norma ir bendra vartojimo kredito kainos metinė norma

    Palūkanų norma parodo, kiek kainuoja pasiskolinti pinigų, tačiau ji ne visada atspindi visą paskolos kainą. Palyginimui svarbesnė gali būti bendra vartojimo kredito kainos metinė norma, dažnai žymima BVKKMN. Ji apima ne tik palūkanas, bet ir dalį privalomų mokesčių, todėl leidžia tiksliau lyginti panašius pasiūlymus.

    Skirtingų rūšių paskoloms taikomos skirtingos informavimo taisyklės, todėl visada patikrinkite, kokie mokesčiai įtraukti į pateiktą rodiklį. Jei paskola susijusi su būsto įsigijimu, paprašykite standartinės informacijos formos ir įvertinkite visas su kreditu bei įkeičiamu turtu susijusias išlaidas.

    Vienkartiniai ir periodiniai mokesčiai

    Į bendrą kainą gali būti įtrauktas sutarties administravimo, kredito išdavimo, sąskaitos tvarkymo, turto vertinimo, notaro, hipotekos įregistravimo ar draudimo mokestis. Kai kurie jų sumokami vieną kartą, kiti pridedami prie kiekvienos įmokos. Sutartyje ieškokite ne tik mokesčio pavadinimo, bet ir jo apskaičiavimo tvarkos: fiksuota suma, procentas nuo kredito ar periodinis mokestis.

    Praktinis pavyzdys: 10 000 eurų paskola su mažesne nominalia palūkanų norma gali būti brangesnė už alternatyvą, jei jai taikomas didelis sutarties mokestis ir privalomas mokamas draudimas. Todėl lyginkite bendrą grąžinamą sumą, o ne vien palūkanų procentą.

    2 žingsnis: išanalizuokite palūkanų ir įmokų mechanizmą

    Fiksuotos ir kintamosios palūkanos

    Fiksuotos palūkanos nustatytą laikotarpį nesikeičia, todėl mokėjimai yra lengviau prognozuojami. Už tokį stabilumą gali tekti mokėti didesnę pradinę kainą arba susidurti su papildomomis sąlygomis keičiant paskolą anksčiau laiko.

    Kintamosios palūkanos paprastai susideda iš bazinės rinkos normos, pavyzdžiui, EURIBOR, ir nekintančios kreditoriaus maržos. Jei bazinė norma padidėja, gali didėti ir mėnesio įmoka. Sutartyje patikrinkite, kaip dažnai perskaičiuojamos palūkanos, kokiam laikotarpiui pasirenkamas indeksas ir kada įmoka realiai pasikeičia.

    Klausimai, kuriuos verta užduoti apie įmoką

    1. Ar mėnesio įmoka yra pastovi visą laikotarpį?
    2. Kas nutiks įmokai, jei bazinė palūkanų norma padidės vienu, dviem ar trimis procentiniais punktais?
    3. Ar mokėjimo grafikas yra anuitetinis, ar linijinis?
    4. Kokia bendra grąžinama suma pagal dabartines sąlygas?
    5. Ar galima nemokamai keisti mokėjimo datą, grafiką arba palūkanų rūšį?

    Anuitetinio grafiko atveju įmoka dažniausiai būna vienoda, tačiau pradžioje didesnę jos dalį sudaro palūkanos. Linijiniame grafike pagrindinė skolos dalis mažinama tolygiau, todėl pirmosios įmokos būna didesnės, bet bendra palūkanų suma dažnai mažesnė. Pasirinkimas turi būti vertinamas pagal jūsų pajamų stabilumą ir finansinį rezervą.

    3 žingsnis: patikrinkite sutarties trukmę ir grąžinimo lankstumą

    Ilgesnis paskolos terminas sumažina mėnesio įmoką, tačiau dažniausiai padidina bendrą sumokamų palūkanų sumą. Trumpesnis terminas veikia priešingai: įmoka didesnė, bet skola greičiau mažėja. Svarbu rasti ne maksimalią įmanomą, o tvarią įmoką.

    Ypač atidžiai perskaitykite išankstinio grąžinimo sąlygas. Patikrinkite, ar galima dalį paskolos grąžinti anksčiau, ar taikomas mokestis, kaip jis apskaičiuojamas ir ar reikia pateikti išankstinį pranešimą. Taip pat išsiaiškinkite, kas vyksta po dalinio grąžinimo: mažėja mėnesio įmoka, trumpėja terminas ar pasirinkimas paliekamas jums.

    Jeigu gaunate premiją ar parduodate kitą turtą, dalinis grąžinimas gali sumažinti būsimų palūkanų sumą. Vis dėlto nepatartina visų santaupų skirti paskolai, jei po to nebeliktų bent kelių mėnesių būtinųjų išlaidų rezervo.

    4 žingsnis: įvertinkite užtikrinimo priemones ir atsakomybę

    Paskolos sutarties sąlygos gali numatyti laidavimą, turto įkeitimą, privalomą draudimą ar kitą užtikrinimo priemonę. Tai nėra formalumas. Nevykdant įsipareigojimų, kreditorius gali pasinaudoti sutartyje numatytomis teisėmis, o įkeisto turto atveju kyla jo praradimo rizika.

    Ką būtina patikrinti

    • koks turtas įkeičiamas ir kokia jo draudimo apimtis;
    • kas moka turto vertinimo, įkeitimo ir draudimo išlaidas;
    • ar draudimo bendrovę galite pasirinkti savarankiškai;
    • kokiomis aplinkybėmis gali būti prašoma papildomo užstato;
    • kas laikoma esminiu sutarties pažeidimu;
    • per kiek laiko kreditorius gali reikalauti padengti visą likusią skolą.

    Laiduotojas taip pat prisiima realią finansinę riziką. Jei skolininkas nemoka, kreditorius gali reikalauti įvykdyti prievolę iš laiduotojo pagal laidavimo sąlygas. Todėl laiduoti kito asmens paskolą reikėtų tik visiškai suprantant galimą poveikį savo biudžetui ir kredito istorijai.

    5 žingsnis: išsiaiškinkite, kas nutiks vėluojant mokėti

    Net vienas pavėluotas mokėjimas gali lemti delspinigius, papildomus administravimo mokesčius ir neigiamą informaciją kredito istorijoje. Sutartyje patikrinkite delspinigių dydį, pranešimų tvarką ir terminą, per kurį galima pašalinti pažeidimą.

    Jei numatote, kad įmokos laiku sumokėti nepavyks, kreipkitės į kreditorių dar iki mokėjimo termino. Galimi sprendimai priklauso nuo sutarties ir kreditoriaus politikos: mokėjimo atidėjimas, grafiko pakeitimas, refinansavimas ar laikinas kitoks susitarimas. Ignoruojant problemą, skola gali būti perduota išieškojimui, o tai paprastai padidina išlaidas ir apriboja pasirinkimus.

    Paskolos sąlygų palyginimas vienoje vietoje

    Vertinamas aspektasKą tikrintiKodėl tai svarbu
    PalūkanosFiksuotos ar kintamos, maržos dydis, perskaičiavimo periodiškumasNuo to priklauso įmokos stabilumas ir rizika ateityje
    Bendra kainaBVKKMN, bendra grąžinama suma ir visi mokesčiaiPadeda palyginti realią skirtingų pasiūlymų kainą
    TerminasPaskolos trukmė ir galimybė ją keistiIlgesnis terminas dažnai reiškia daugiau palūkanų
    Išankstinis grąžinimasMokesčiai, pranešimo terminas ir dalinio grąžinimo pasekmėsLeidžia lanksčiau mažinti skolą
    VėlavimasDelspinigiai, įspėjimai ir sutarties nutraukimo sąlygosParodo galimas problemas sutrikus pajamoms
    UžtikrinimasĮkeitimas, laidavimas, draudimasNustato papildomą jūsų ir susijusių asmenų riziką

    Dažniausios klaidos ir kaip jų išvengti

    Vertinama tik mėnesio įmoka

    Maža įmoka dažnai pasiekiama ilginant paskolos terminą. Prieš priimdami pasiūlymą apskaičiuokite, kiek iš viso grąžinsite ir kiek sudarys palūkanos bei mokesčiai.

    Sutartis pasirašoma neperskaičius priedų

    Esminės detalės gali būti mokėjimo grafike, bendrosiose sąlygose, draudimo taisyklėse ar kainyne. Perskaitykite visus priedus ir įsitikinkite, kad jie sutampa su žodžiu pateiktu pasiūlymu.

    Neįvertinamas palūkanų augimas

    Jei paskola kintamomis palūkanomis, pasitikrinkite bent kelis scenarijus. Jeigu padidėjusi įmoka nebetilptų į jūsų biudžetą, pasirinkta suma arba terminas gali būti per dideli.

    Pasikliaujama vien konsultanto paaiškinimu

    Konsultacija naudinga, bet galutinis vertinimas turi remtis rašytinėmis sąlygomis. Neaiškų pažadą paprašykite įtraukti į pasiūlymą arba sutartį. Tai padės išvengti skirtingo susitarimo aiškinimo ateityje.

    Galutinis patikrinimas prieš pasirašant

    1. Perskaitykite sutartį ir visus jos priedus neskubėdami.
    2. Palyginkite palūkanų normą, BVKKMN, bendrą grąžinamą sumą ir mokesčius.
    3. Patikrinkite pirmosios bei paskutinės įmokos dydį ir mokėjimo datą.
    4. Įvertinkite įmoką nepalankaus palūkanų ir pajamų scenarijaus atveju.
    5. Raštu išsiaiškinkite išankstinio grąžinimo, vėlavimo ir sutarties nutraukimo sąlygas.
    6. Įsitikinkite, kad po paskolos įmokos lieka pakankamas rezervas kasdienėms išlaidoms ir nenumatytiems atvejams.

    Jeigu sąlyga neaiški arba dokumentuose pateikta informacija prieštarauja reklamai, sutarties nepasirašykite, kol negausite paaiškinimo. Sudėtingesnės, ypač su nekilnojamuoju turtu susijusios paskolos atveju verta pasikonsultuoti su nepriklausomu finansų ar teisės specialistu.

    Dažniausiai užduodami klausimai

    Ar svarbiausia paskolos sutarties sąlyga yra palūkanų norma?

    Ne. Palūkanos yra svarbios, tačiau bendrą kainą lemia ir sutarties bei administravimo mokesčiai, draudimas, paskolos terminas, išankstinio grąžinimo tvarka ir kitos išlaidos. Vertinkite visą pasiūlymą.

    Kuo skiriasi nominali palūkanų norma ir BVKKMN?

    Nominali norma parodo palūkanų dydį, o BVKKMN paprastai įvertina ir dalį su kreditu susijusių privalomų išlaidų. Todėl BVKKMN gali būti naudingesnė lyginant panašius kredito pasiūlymus.

    Ar verta rinktis fiksuotas palūkanas?

    Fiksuotos palūkanos suteikia daugiau mokėjimo stabilumo, tačiau gali būti brangesnės arba riboti sutarties pakeitimo galimybes. Pasirinkimas priklauso nuo pajamų stabilumo, rizikos tolerancijos ir konkretaus pasiūlymo.

    Ar galima visada grąžinti paskolą anksčiau?

    Galimybė grąžinti anksčiau ir galimas mokestis priklauso nuo paskolos rūšies bei sutarties. Prieš pasirašydami patikrinkite pranešimo terminą, mokesčio apskaičiavimą ir dalinio grąžinimo pasekmes.

    Ką daryti, jei įmoka tapo per didelė?

    Kuo anksčiau susisiekite su kreditoriumi ir aptarkite galimus sprendimus. Mokėjimo grafiko pakeitimas ar kitas susitarimas paprastai yra naudingesnis nei problemos ignoravimas ir augantys delspinigiai.

  • Nuo ko priklauso interneto kaina Lietuvoje?

    Nuo ko priklauso interneto kaina Lietuvoje?

    Interneto kaina Lietuvoje priklauso nuo ryšio technologijos, siūlomo greičio, vietovės infrastruktūros, tiekėjo konkurencijos, sutarties sąlygų, įrangos ir papildomų paslaugų. 2026 m. vartotojai gali rinktis ne tik šviesolaidį, bet ir plačiai prieinamą 5G bei lankstesnius planus be ilgalaikio įsipareigojimo, todėl reklamuojama kaina ne visada sutampa su galutine mėnesio suma.

    Interneto kainą lemia ryšio technologija ir greitis

    Šviesolaidinis internetas dažniausiai kainuoja daugiau nei senesnės technologijos, tačiau jo kaina vienam perduodamam gigabitui yra palanki. Toks ryšys užtikrina stabilų atsisiuntimo ir išsiuntimo greitį, mažą delsą bei geresnes sąlygas vaizdo konferencijoms, žaidimams ir dideliems failams.

    Varinis DSL ryšys kai kur dar siūlomas už mažesnę kainą, tačiau jo techninės galimybės ribotos. Greitis priklauso nuo linijos ilgio, pastato tinklo būklės ir apkrovos, todėl pigesnis planas ne visada reiškia geresnę vertę. Kabelinis internetas išlieka tarpine alternatyva, ypač daugiabučiuose, kuriuose jau įrengta atitinkama infrastruktūra.

    Mobilusis ir 5G internetas pakeitė kainų logiką. 2026 m. 5G ryšys tapo masine paslauga didžiuosiuose miestuose ir daugelyje regionų, todėl tiekėjai siūlo namų internetą per modemą, nereikalaujant kabelio įvedimo. Kaina priklauso nuo duomenų kiekio, tinklo apkrovos, prioriteto tinkle ir modemo parametrų.

    Vien didelis skaičius prie greičio nėra pakankamas kriterijus. Įprastai vienam žmogui pakanka mažesnio plano, o šeimai, dirbančiai iš namų ir vienu metu žiūrinčiai aukštos raiškos vaizdo įrašus, verta rinktis didesnę spartą. Renkantis padeda interneto planų palyginimas, kuriame svarbu vertinti ne tik megabitus, bet ir kainą po akcijos, įrangą bei sutarties sąlygas.

    Miesto ir kaimo interneto kainų skirtumai

    Miestuose interneto kainas mažina tanki infrastruktūra ir didelis potencialių klientų skaičius. Vienu šviesolaidiniu tinklu galima aptarnauti daug butų, todėl įrengimo sąnaudos paskirstomos didesniam vartotojų skaičiui. Dėl to mieste už panašią kainą dažnai siūlomas didesnis greitis.

    Kaimo vietovėse kabelio tiesimas iki pavienių sodybų ar mažų gyvenviečių kainuoja gerokai daugiau. Jei nėra pakankamos paklausos, operatorius šių investicijų ne visada gali greitai susigrąžinti, todėl vartotojui siūlomas mobilusis, belaidis arba palydovinis ryšys. Galutinę kainą gali didinti montavimo, antenos ar papildomos įrangos išlaidos.

    5G sumažino atotrūkį tarp miesto ir kaimo, tačiau rezultatas priklauso nuo konkrečios vietos. Svarbūs bazinės stoties atstumas, reljefas, pastato sienos, dažnių juosta ir vienu metu prisijungusių vartotojų skaičius. Tas pats planas vienoje gyvenvietėje gali veikti gerokai geriau nei kitoje.

    Prieš sudarant sutartį verta patikrinti adresą, o ne pasikliauti vien bendru operatoriaus aprėpties žemėlapiu. Patikimesnį vaizdą suteikia tiekėjo įrankis, kaimynų patirtis ir galimybė išbandyti paslaugą be ilgo įsipareigojimo. Ypač svarbu išsiaiškinti, ar nurodytas greitis yra teorinis, ar garantuojamas konkrečioje vietoje.

    Tiekėjų konkurencija keičia paslaugų kainas

    Kuo daugiau operatorių aptarnauja tą patį adresą, tuo didesnį spaudimą jie patiria kainoms. Tai ypač matoma daugiabučiuose, kuriuose konkuruoja keli šviesolaidžio tiekėjai. Klientas gali rinktis ne tik pigesnį planą, bet ir geresnį maršrutizatorių, aptarnavimą ar lankstesnes sutarties sąlygas.

    Mažesni nepriklausomi tiekėjai kartais pasiūlo palankesnę kainą, nes jų paketai būna paprastesni ir juose nėra televizijos ar kitų priedų. Kita vertus, jų tinklo aprėptis ir klientų aptarnavimo pajėgumai gali būti mažesni. Todėl vien mėnesio mokestis neturėtų būti vienintelis sprendimo pagrindas.

    Didieji operatoriai turi masto pranašumą, plačiau investuoja į 5G, šviesolaidį ir automatizuotą tinklo valdymą. Dirbtiniu intelektu paremta tinklo analizė 2026 m. padeda prognozuoti apkrovas, greičiau nustatyti gedimus ir optimizuoti pajėgumus. Šios investicijos gali gerinti paslaugą, tačiau jų sąnaudos kartais atsispindi standartinių planų kainose.

    Vartotojui verta palyginti bent kelis pasiūlymus ir pasitikrinti, ką gauna už tą pačią sumą. Jei konkurentas siūlo mažesnę kainą, esamas tiekėjas neretai pasiūlo individualią nuolaidą. Vis dėlto tokia nuolaida gali galioti tik kelis mėnesius, todėl būtina įvertinti visą sutarties laikotarpį.

    Sutarties trukmė ir papildomos paslaugos

    Ilgalaikė sutartis dažnai sumažina pradinę mėnesio kainą, nes tiekėjas gali subsidijuoti įrangą, įrengimą ar aktyvavimo mokestį. Mainais klientas įsipareigoja naudotis paslauga nustatytą laiką. Nutraukus sutartį anksčiau, gali tekti grąžinti suteiktas nuolaidas arba sumokėti sutartyje numatytą mokestį.

    Planai be įsipareigojimo paprastai kainuoja šiek tiek daugiau, tačiau suteikia daugiau laisvės. Jie ypač naudingi nuomininkams, laikinai gyvenantiems kitame mieste, neapsisprendusiems dėl ryšio kokybės arba norintiems greitai pakeisti tiekėją. 2026 m. tokie pasiūlymai tampa dažnesni dėl didesnės konkurencijos ir 5G paslaugų lankstumo.

    Interneto kainą gali padidinti televizija, papildomos SIM kortelės, viešasis IP adresas, kibernetinio saugumo paketas, debesijos saugykla ar spartesnis maršrutizatorius. Šios paslaugos gali būti naudingos, tačiau jos dažnai įtraukiamos į paketą automatiškai arba pateikiamos kaip būtinos, nors daugeliui klientų nėra reikalingos.

    Vertinant sutartį reikia perskaityti kainos pakeitimo sąlygas. Kai kuriuose pasiūlymuose numatyta metinė indeksacija, kainos perskaičiavimas pasibaigus akcijai arba papildomi mokesčiai už techniko vizitą. Aiški sutartis turi nurodyti ne tik pirmo mėnesio kainą, bet ir visas išlaidas per visą įsipareigojimo laikotarpį.

    Akcijos, įrangos nuoma ir reali mėnesio kaina

    Akcijos dažnai yra pagrindinė priežastis, dėl kurios reklamoje matoma kaina atrodo neįprastai maža. Ji gali galioti pirmus tris, šešis ar dvylika mėnesių, o vėliau mokestis padidėja iki standartinio tarifo. Todėl pasiūlymą reikia vertinti pagal vidutinę kainą visam sutarties laikotarpiui, o ne pagal pirmą sąskaitą.

    Maršrutizatorius gali būti įtrauktas į mėnesio mokestį, išnuomojamas arba parduodamas išsimokėtinai. Nuoma patogi, jei įrangą norima lengvai pakeisti sugedus, tačiau per kelerius metus jos kaina gali viršyti nuosavo įrenginio kainą. Taip pat būtina patikrinti, ar tiekėjo įranga palaiko „Wi-Fi 6“ arba naujesnį standartą, ypač didesniame būste.

    Palyginimui pateikiamos orientacinės 2026 m. mėnesio kainų kategorijos Lietuvoje. Jos gali skirtis pagal adresą, akciją, įrangą, greitį ir pasirinktą paslaugų paketą.

    Ryšio tipasTipinė spartaOrientacinė kaina per mėnesįKam dažniausiai tinka
    Šviesolaidis300–1000 Mb/s15–35 €Šeimai, darbui ir žaidimams
    Kabelinis internetas100–1000 Mb/s18–40 €Miesto daugiabučiui
    5G namų internetas100–1000 Mb/s20–45 €Būstui be šviesolaidžio
    4G arba belaidis internetas20–200 Mb/s15–35 €Regionams ir laikinam naudojimui
    Palydovinis internetasPriklauso nuo plano40–100 € ir daugiauLabai nutolusioms vietovėms

    Prie realios kainos dar gali prisidėti aktyvavimo, įrengimo, modemo pristatymo, techninės priežiūros ar sutarties nutraukimo mokesčiai. Prieš užsakant paslaugą naudinga susirašyti visas vienkartines ir periodines išlaidas. Svarbiausia – skaičiuoti realią mėnesio kainą, o ne akcinį tarifą, rodomą pirmame pasiūlymo lange.

    • Patikrinkite kainą pasibaigus akcijai.
    • Įvertinkite modemo, įrengimo ir aktyvavimo mokesčius.
    • Palyginkite pasiūlymus su įsipareigojimu ir be jo.

    Interneto kaina Lietuvoje nėra vien tik pasirinkto greičio ar prekės ženklo rezultatas. Didžiausią įtaką daro technologija, vietovė, konkurencija, sutarties trukmė, įrangos modelis ir papildomos paslaugos. Norint mokėti mažiau, verta tikrinti ryšio prieinamumą konkrečiu adresu, skaičiuoti kainą po akcijos ir nesirinkti paslaugų, kurių iš tikrųjų nereikia. 2026 m. lankstesni 5G bei planai be įsipareigojimo suteikia daugiau galimybių derėtis ir pasirinkti sprendimą pagal tikrą, o ne reklaminę vertę.

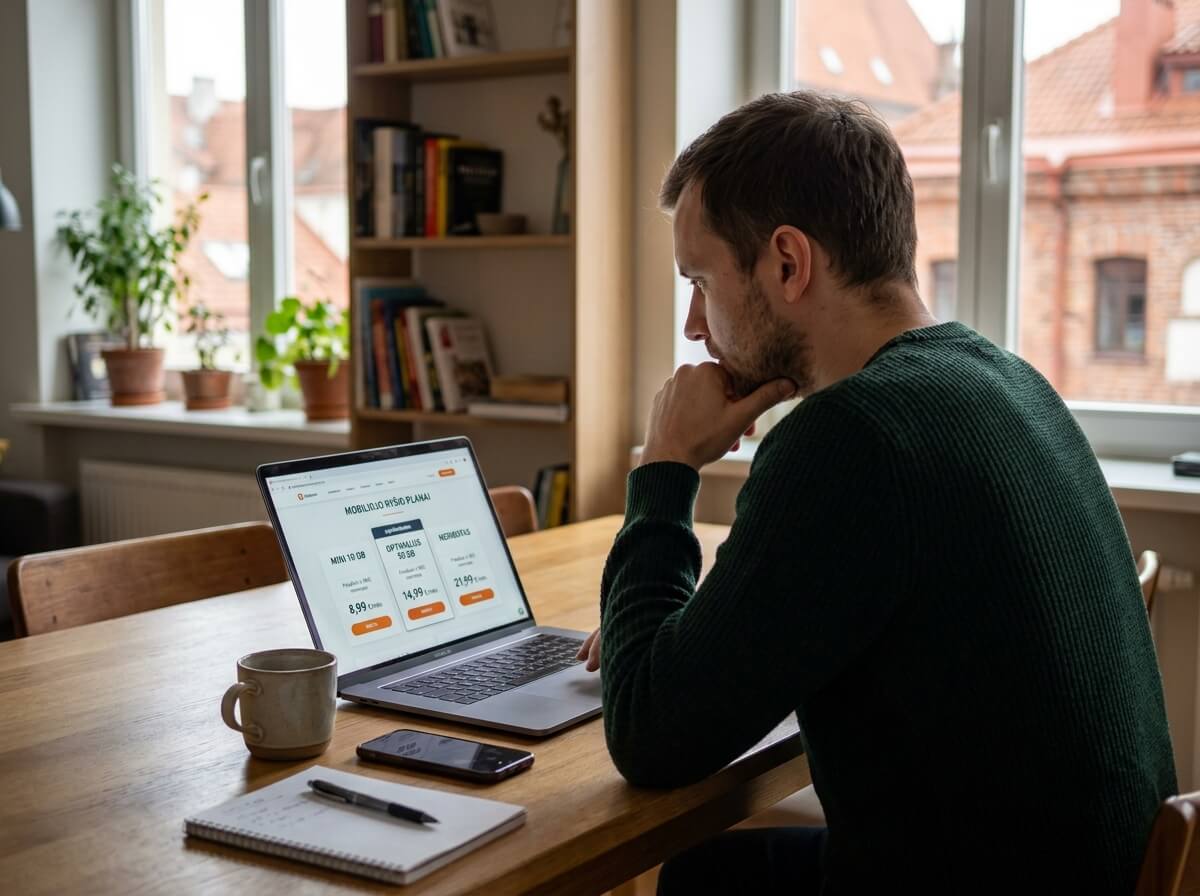
  • Kaip nepermokėti renkantis mobiliojo interneto planą?

    Kaip nepermokėti renkantis mobiliojo interneto planą?

    Kaip išsirinkti mobiliojo interneto planą ir nepermokėti? Tai reiškia ne vaikytis didžiausio gigabaitų skaičiaus ar brangiausio 5G pasiūlymo, o įvertinti realų naudojimą, ryšio kokybę, sutarties sąlygas ir galutinę mėnesio kainą. 2026 m. mobilusis internetas tapo universaliu sprendimu telefone, planšetėje, maršrutizatoriuje ir išmaniajame kompiuteryje, tačiau skirtingų operatorių pasiūlymai vis dar slepia nemažai kainos bei sąlygų skirtumų.

    Įvertinkite, kiek mobiliųjų duomenų iš tiesų reikia

    Pirmiausia patikrinkite savo telefono duomenų statistiką už pastaruosius tris–šešis mėnesius. Šią informaciją rasite „Android“ arba „iPhone“ nustatymuose, o operatoriaus savitarnoje dažnai galima matyti ir mėnesio sunaudojimo istoriją. Vertinkite ne vieną išskirtinį mėnesį, kai keliavote ar daug naudojote vaizdo įrašus, o įprastą vidurkį.

    Mažai naudojantiems dažnai pakanka 5–10 GB per mėnesį. Toks kiekis tinka el. paštui, navigacijai, banko programėlėms, žinučių siuntimui, muzikai ir retkarčiais peržiūrimiems vaizdo įrašams. Aktyvesniems socialinių tinklų naudotojams, nuotoliniu būdu dirbantiems žmonėms ar dažnai keliaujantiems racionalesnis pasirinkimas gali būti 20–50 GB planas.

    Daugiausia duomenų sunaudoja aukštos raiškos vaizdo įrašai, vaizdo konferencijos, debesijos atsarginės kopijos, programėlių atnaujinimai ir interneto dalijimasis su kompiuteriu. Jei telefoną naudojate kaip modemą, svarbu vertinti ne tik gigabaitus, bet ir tai, ar operatorius neriboja dalijimosi internetu greičio arba netaiko atskiros sąlygos maršrutizatoriui.

    Svarbiausia taisyklė: planą rinkitės pagal didžiausią įprastą mėnesio poreikį, o ne pagal teorinį „o jeigu prireiks“. Jei dažniausiai sunaudojate 8 GB, 100 GB planas nebūtinai suteiks realios naudos. Keli papildomi gigabaitai arba vienkartinis duomenų paketas dažnai kainuos mažiau nei nuolatinis perėjimas į neribotą planą.

    Palyginkite planų kainas, sąlygas ir papildomus mokesčius

    Lygindami pasiūlymus žiūrėkite ne į reklaminę kainą, o į visą mokėtiną sumą per sutarties laikotarpį. Patikrinkite, ar nurodyta kaina galioja tik pirmus kelis mėnesius, ar ji priklauso nuo kitų paslaugų, elektroninės sąskaitos, automatinio mokėjimo arba šeimos grupės. Pasibaigus akcijai mėnesio mokestis gali padidėti reikšmingai.

    Svarbu išsiaiškinti, kas nutinka išnaudojus duomenis. Vienas operatorius gali sumažinti spartą, kitas – automatiškai prijungti papildomą duomenų paketą, o trečias – visiškai sustabdyti mobilųjį internetą. Automatiniai papildomų gigabaitų pirkimai yra viena dažniausių priežasčių, kodėl galutinė sąskaita viršija vartotojo lūkesčius.

    Palyginimui pateikiamos orientacinės 2026 m. rinkos kategorijos. Tai nėra konkrečių operatorių kainoraštis, nes galutinė kaina priklauso nuo akcijų, paslaugų komplekto ir sutarties tipo.

    Plano kategorijaDuomenų kiekisTipinis naudojimasOrientacinė mėnesio kaina*
    Bazinis5–10 GBSkambučiai internetu, navigacija, žinutės8–15 €
    Vidutinis20–50 GBSocialiniai tinklai, muzika, dažnesnis vaizdo turinys12–22 €
    Didelis100–200 GBDarbas nuotoliu, dalijimasis internetu, kelionės18–30 €
    NeribotasNeriboti duomenysIntensyvus naudojimas ir keli įrenginiai22–40 €

    *Orientacinės sumos skirtos planų kategorijoms palyginti; prieš užsakant būtina patikrinti konkretaus pasiūlymo sąlygas.

    Patogiam pasiūlymų palyginimui verta pasinaudoti mobiliojo interneto planų palyginimu, tačiau galutinį sprendimą priimkite tik perskaitę kainą po akcijos, duomenų naudojimo taisykles ir atsisakymo sąlygas. Pigiausias pasiūlymas nėra geriausias, jei jis turi brangius papildomus paketus arba reikalauja mokėti už nereikalingas paslaugas.

    Patikrinkite ryšio aprėptį ir interneto spartą

    5G ryšys 2026 m. Lietuvoje tapo įprastu pasirinkimu daugelyje miestų, tačiau jo prieinamumas ir praktinė nauda priklauso nuo vietovės, dažnių, pastato konstrukcijų, įrenginio bei tinklo apkrovos. Vien žyma „5G“ ekrane negarantuoja stabilaus ryšio rūsyje, kaimo vietovėje ar keliaujant tarp miestų.

    Prieš sudarydami sutartį patikrinkite operatoriaus aprėpties žemėlapį ir įvertinkite konkrečias vietas, kuriose internetą naudosite dažniausiai: namus, darbovietę, sodą, mokymosi vietą ir kelionės maršrutą. Žemėlapis yra tik orientacinis, todėl verta pasiklausti kaimynų ar kolegų, naudojančių tą patį tinklą.

    Vertinkite ne tik maksimalią teorinę spartą, bet ir delsą, stabilumą bei ryšio elgseną piko metu. Vaizdo skambučiams svarbiau pastovus ryšys, o ne trumpalaikis 500 Mb/s rezultatas. Operatoriai vis dažniau naudoja dirbtiniu intelektu valdomą tinklo apkrovos prognozavimą, tačiau tai nepanaikina vietinių trikdžių ir nepadidina signalo ten, kur jo fiziškai nepakanka.

    Jei planuojate internetą naudoti kaip pagrindinį namų ryšį, išbandykite išankstinio mokėjimo SIM kortelę arba rinkitės planą su galimybe atsisakyti be didelės baudos. Patikrinkite ryšį skirtingu paros metu, ypač vakarais. Tokia praktika patikimesnė nei sprendimas vien pagal reklaminį operatoriaus pažadą.

    Atsižvelkite į sutarties terminą ir jos lankstumą

    Ilgalaikė sutartis gali sumažinti įrangos ar plano kainą, tačiau kartu apriboja galimybę greitai pakeisti operatorių. Prieš pasirašydami išsiaiškinkite minimalią naudojimosi trukmę, išankstinio nutraukimo mokestį, įrangos išpirkimo likutį ir tai, ar akcijos nuolaida nebus perskaičiuota nutraukus sutartį.

    2026 m. rinkoje daugėja planų be įsipareigojimo arba su trumpu, vieno mėnesio atsiskaitymo laikotarpiu. Jie ypač naudingi tiems, kurie dažnai keliauja, keičia gyvenamąją vietą, laukia naujo šviesolaidžio arba nori išbandyti konkretų tinklą. Už lankstumą kartais tenka mokėti keliais eurais daugiau, tačiau ši priemoka gali būti mažesnė už sutarties nutraukimo išlaidas.

    Jei planas perkamas kartu su telefonu, maršrutizatoriumi ar kitu įrenginiu, skaičiuokite bendrą kainą. Atskirai palyginkite įrenginio įmokas, plano mokestį, draudimą, administravimo mokesčius ir galimą likutinę vertę. Operatorius gali pasiūlyti mažesnę mėnesio įmoką, bet bendra tokio pasiūlymo kaina nebūtinai bus mažiausia.

    Prieš pasirašydami sutartį paprašykite standartinės paslaugų santraukos ir perskaitykite svarbiausius punktus: kainą po akcijos, duomenų limitą, greičio mažinimą, tarptinklinio ryšio sąlygas ir sutarties pratęsimą. Jei sąlygos pateikiamos neaiškiai, tai signalas neskubėti. Patikimas pasiūlymas turi būti suprantamas be sudėtingo aiškinimo.

    Sužinokite, kada verta rinktis neribotus duomenis.

    Neribotų duomenų planas racionalus, kai mobilusis internetas yra pagrindinis arba vienintelis ryšys, juo reguliariai jungiami keli įrenginiai, dažnai žiūrimas aukštos raiškos vaizdo turinys arba dirbama iš skirtingų vietų. Jis taip pat patogus šeimai, kurioje keli naudotojai dalijasi vienu ryšiu arba nenori sekti kiekvieno gigabaito.

    Vis dėlto žodis „neribotas“ ne visada reiškia neribotą spartą. Kai kuriuose planuose taikomas sąžiningo naudojimo principas, prioritetų mažinimas apkrautoje stotyje, atskiras greičio limitas dalijantis internetu arba ribojimai užsienyje. Šios sąlygos turi būti nurodytos sutartyje ar paslaugos apraše, todėl jas verta patikrinti prieš užsakymą.

    Palyginkite neriboto plano kainą su didelio, bet riboto duomenų kiekio planu. Jei 100–200 GB paketą per mėnesį naudojate tik 30 GB, neribotas variantas greičiausiai reiškia mokėjimą už ramybę, o ne už realiai sunaudotą paslaugą. Kita vertus, nuolatinis papildomų paketų pirkimas gali greitai panaikinti riboto plano pranašumą.

    Praktiškas sprendimas – vieną ar du mėnesius stebėti naudojimą ir įvertinti didžiausią sąskaitą, o ne vien vidurkį. Jei duomenų poreikis nuolat auga, neribotas planas gali apsaugoti nuo netikėtų išlaidų. Jei naudojimas sezoniškas, lankstesnis planas be įsipareigojimo dažnai leis vasarą pasirinkti daugiau duomenų, o likusį laiką mokėti mažiau.

    Norint nepermokėti už mobilųjį internetą, reikia lyginti ne gigabaitų skaičių reklamoje, o faktinę paslaugos vertę: kiek duomenų sunaudojate, kokio ryšio reikia jūsų vietovėje, kiek kainuos planas pasibaigus akcijai ir ar galėsite lengvai pakeisti sprendimą. Daugeliui vartotojų optimalus pasirinkimas bus vidutinio dydžio duomenų paketas su patikimu 4G arba 5G ryšiu ir be ilgalaikių įsipareigojimų.

    Neriboti duomenys verti kainos tik tada, kai jų iš tiesų reikia. Sistemingas naudojimo stebėjimas, visų mokesčių palyginimas ir ryšio išbandymas leis pasirinkti planą pagal realius poreikius, o ne pagal brangiausią operatoriaus pasiūlymą.

  • Kaip išnaudoti nedarbo dienas ilgiesiems savaitgaliams?

    Kaip išnaudoti nedarbo dienas ilgiesiems savaitgaliams?

    Kalendoriuje susikertančios šventės ir savaitgaliai gali paversti kelias atostogų dienas ilgesniu poilsio laikotarpiu. Darbuotojai, planuojantys iš anksto, kartais keturioms laisvoms dienoms panaudoja vos vieną kasmetinių atostogų dieną. Tokį rezultatą lemia ne atsitiktinumas, o tikslus kalendoriaus, darbo grafiko ir asmeninių planų derinimas.

    Kaip kalendoriuje rasti palankiausias datas?

    Pirmiausia reikia pasižymėti visas valstybines šventes, kurios Lietuvoje yra nedarbo dienos. Tada prie jų verta pridėti šeštadienius, sekmadienius ir įmonės nustatytas papildomas poilsio dienas. Toks kalendoriaus vaizdas greitai parodo, kurios datos gali sudaryti ilgesnį nepertraukiamą poilsį.

    Palankiausios situacijos susidaro tada, kai šventinė diena tenka penktadieniui arba pirmadieniui. Tokiu atveju trys laisvos dienos susidaro visiškai nepanaudojus atostogų likučio. Ketvirtadieniui tenkanti šventė leidžia keturių dienų poilsiui panaudoti vieną penktadienio atostogų dieną.

    Dar ilgesnį laikotarpį galima suplanuoti, kai kelios šventės išsidėsto kelių dienų intervale. Pavyzdžiui, viena atostogų diena tarp darbo dienų gali sujungti du savaitgalius. Prieš teikiant prašymą, būtina patikrinti, ar konkreti data nėra perkelta pagal Vyriausybės patvirtintą grafiką.

    Naudinga planuoti ne tik atostogų pradžią, bet ir grįžimo į darbą datą. Poilsis bus efektyvesnis, jeigu pirmoji darbo diena nebus apkrauta neatidėliotinais susitikimais. Todėl kalendoriuje verta palikti papildomą dieną ramiam sugrįžimui, ypač po kelionės.

    Kaip derinti šventines dienas su darbo grafiku?

    Penkių darbo dienų savaitė nėra vienintelė aplinkybė, lemianti atostogų naudą. Pamainomis, slenkančiu grafiku ar savaitgaliais dirbantys žmonės privalo vertinti faktines darbo dienas. Jiems šventinė data ne visada suteikia tokį patį pranašumą kaip įprastu grafiku dirbantiems darbuotojams.

    Darbo kodeksas numato, kad kasmetinės atostogos skaičiuojamos darbo dienomis, jeigu nenustatyta kitokia tvarka. Todėl prašyme reikia aiškiai nurodyti konkrečias atostogų datas. Personalas arba buhalterija gali patikslinti, kaip šventinės dienos įtraukiamos į pasirinkto laikotarpio apskaitą.

    Kai kuriuose sektoriuose poilsio dienos keičiamos pagal įmonės vidaus taisykles arba kolektyvinę sutartį. Tokios sąlygos ypač dažnos gamyboje, prekyboje, logistikoje ir sveikatos priežiūros įstaigose. Prieš rezervuojant kelionę verta gauti rašytinį patvirtinimą apie patvirtintas atostogų datas.

    Darbuotojams, auginantiems vaikus, gali būti taikomos papildomos garantijos dėl atostogų pasirinkimo. Vis dėlto teisė rinktis laiką nepanaikina būtinybės derinti datų su darbdaviu. Ankstyvas prašymo pateikimas sumažina konfliktų tikimybę ir padeda išvengti nepatogių pakeitimų.

    Kaip ilguosius savaitgalius pritaikyti kelionėms?

    Trumpa kelionė geriausiai tinka tada, kai transportas užima nedidelę viso poilsio dalį. Keturioms laisvoms dienoms verta rinktis vietą, pasiekiamą tiesioginiu skrydžiu, traukiniu arba automobiliu. Ilga kelionė pirmyn ir atgal gali panaikinti dalį planuoto poilsio.

    Kelionių kainos per valstybines šventes dažnai padidėja dėl didesnės paklausos. Skrydžius, viešbučius ir tarpmiestinius bilietus naudinga rezervuoti likus kelioms savaitėms. Lankstesnės datos aplink pasirinktą savaitgalį kartais leidžia sutaupyti daugiau negu viena atostogų diena.

    Ilgasis savaitgalis nebūtinai turi būti skirtas išvykai į užsienį. Lietuvos regionai suteikia galimybę derinti poilsį gamtoje, kultūros renginius ir trumpus žygius. Toks pasirinkimas sumažina kelionės riziką, ypač esant nepalankioms oro sąlygoms.

    Poilsio kokybę padidina iš anksto numatyti pagrindiniai dienos prioritetai. Per daug veiklų suplanuotas savaitgalis gali tapti intensyvesnis už įprastą darbo savaitę. Geriausia palikti laisvo laiko netikėtiems planams, poilsiui ir kelionės metu atsirandantiems sprendimams.

    Kaip išvengti klaidų planuojant atostogų dienas?

    Dažniausia klaida – remtis vien internetiniame kalendoriuje pažymėtomis šventėmis. Oficialus darbo dienų ir poilsio dienų režimas gali priklausyti nuo konkrečios darbovietės. Todėl galutinį sprendimą reikėtų priimti patikrinus personalo pateiktą informaciją.

    Kita problema atsiranda tada, kai darbuotojas neįvertina atostogų likučio. Rezervavus kelionę, gali paaiškėti, kad dalis dienų jau panaudota arba suplanuota kitam laikotarpiui. Atostogų apskaitą verta pasitikrinti dar prieš derinant datas su šeimos nariais.

    Prašymą dėl atostogų reikėtų pateikti pagal įmonėje nustatytą terminą. Kai kurios organizacijos reikalauja dokumentus pateikti prieš kelias savaites arba mėnesį. Pavėluotas prašymas gali būti atmestas dėl darbuotojų trūkumo, projektų terminų arba jau sudaryto pamainų grafiko.

    Planuojant kelis ilguosius savaitgalius, būtina išlaikyti pakankamą atostogų rezervą. Netikėta liga, šeimos aplinkybės ar skubi kelionė gali pareikalauti laisvų dienų kitu metu. Lankstus likutis suteikia daugiau saugumo negu maksimaliai išnaudotas kalendorius.

    Kruopščiai parinktos datos leidžia tą patį atostogų dienų skaičių paversti dažnesniais ir ilgesniais poilsio tarpais. Praktinė nauda priklauso nuo kalendoriaus, darbo taisyklių, kelionės atstumo ir asmeninių prioritetų. Todėl geriausias planas nėra pats ilgiausias, o tas, kuris suteikia poilsį nepadidindamas papildomo streso.

  • 5 dalykai, kuriuos būtina žinoti prieš imant paskolą

    5 dalykai, kuriuos būtina žinoti prieš imant paskolą

    Kasdieniai finansiniai sprendimai dažnai prasideda nuo konkretaus poreikio, tačiau paskolos įsipareigojimai tęsiasi gerokai ilgiau. Banko ar kredito bendrovės pasiūlyta suma neparodo tikrosios kainos, kurią teks sumokėti per visą laikotarpį. Prieš pasirašant sutartį būtina įvertinti penkis dalykus: paskolos paskirtį, savo galimybes, bendrą kainą, sutarties sąlygas ir galimas alternatyvas.

    1. Ar paskola iš tiesų reikalinga?

    Paskola turėtų spręsti aiškiai apibrėžtą finansinį poreikį, o ne kompensuoti impulsyvų norą pirkti. Būstas, mokslai ar būtinas automobilio remontas skiriasi nuo trumpalaikio vartojimo išlaidų. Kuo tikslesnė paskolos paskirtis, tuo lengviau nustatyti reikalingą sumą ir grąžinimo terminą.

    Prieš kreipiantis į kredito įstaigą verta apskaičiuoti, kiek pinigų konkrečiai reikės. Skolintis daugiau nei būtina reiškia mokėti palūkanas už lėšas, kurios gali likti nepanaudotos. Mažesnė paskolos suma paprastai sumažina mėnesio įmoką ir bendrą grąžintiną sumą.

    Vartojimo paskola neturėtų tapti įprastu būdu finansuoti kasdienes išlaidas. Jei pajamos nuolat nepadengia būtinųjų poreikių, naujas kreditas problemą tik atidės. Tokiu atveju pirmiausia reikėtų peržiūrėti biudžetą, sumažinti išlaidas ir ieškoti papildomų pajamų.

    Naudinga palyginti paskolos poreikį su turimomis santaupomis bei artimiausiais finansiniais planais. Ištuštintas rezervas gali sukelti naujų sunkumų netrukus po paskolos gavimo. Kredito sprendimas turėtų atsižvelgti ne tik į dabartinę situaciją, bet ir į netikėtas išlaidas.

    2. Ar mėnesio įmoka atitiks jūsų galimybes?

    Kreditorius vertina pajamas, įsipareigojimus ir kredito istoriją, tačiau pats žmogus geriausiai žino savo kasdienes išlaidas. Banko patvirtinta paskola savaime nereiškia, kad jos įmoka bus patogi šeimos biudžetui. Atsakingas skolinimasis prasideda nuo konservatyvaus asmeninių galimybių įvertinimo.

    Apskaičiuojant įperkamumą reikia įtraukti nuomą, komunalines paslaugas, maistą, transportą, draudimą ir kitus reguliarius mokėjimus. Taip pat būtina įvertinti vaikų priežiūros, sveikatos bei sezonines išlaidas. Laisvos lėšos po visų mokėjimų turi likti pakankamos nenumatytiems atvejams.

    Finansų specialistai dažnai rekomenduoja išlaikyti kelių mėnesių pajamų dydžio rezervą. Toks rezervas padeda laiku mokėti įmokas netekus darbo ar susidūrus su didesnėmis išlaidomis. Paskolos įmoka, kuri patogi tik esant idealioms aplinkybėms, kelia pernelyg didelę riziką.

    Atsargiau reikėtų vertinti paskolą, jeigu pajamos yra nepastovios, sezoninės arba priklauso nuo komisinių. Reikšmingi pokyčiai gali atsirasti dėl ligos, darbo pakeitimo, šeimos pagausėjimo ar palūkanų augimo. Prieš pasirašant sutartį verta apskaičiuoti, kaip biudžetas atlaikytų nepalankų scenarijų.

    3. Kiek paskola kainuos iš tikrųjų?

    Paskolos kaina neapsiriboja reklamuojama palūkanų norma, nes sutartyje gali būti numatyti papildomi mokesčiai. Bendra vartojimo kredito kainos metinė norma leidžia geriau palyginti skirtingus pasiūlymus. Ji apima palūkanas, sutarties mokesčius ir kitas kredito gavėjui tenkančias išlaidas.

    Mažesnė mėnesio įmoka ne visada reiškia pigesnį finansavimą. Ilgesnis grąžinimo terminas sumažina periodinę naštą, tačiau padidina per visą laikotarpį sumokamas palūkanas. Todėl pasiūlymus reikia vertinti pagal bendrą grąžintiną sumą, o ne vien pagal mėnesio mokėjimą.

    Kintamosios palūkanos gali keistis, kai keičiasi rinkos rodikliai arba kreditoriaus sutartyje nustatyta bazė. Dėl to įmoka ateityje gali padidėti, net jeigu paskolos suma nesikeičia. Fiksuotos palūkanos suteikia daugiau aiškumo, tačiau pradinė kaina gali būti didesnė.

    Prieš pasirašant dokumentus verta paprašyti preliminaraus mokėjimų grafiko ir visų taikomų tarifų. Reikia atskirai patikrinti sutarties sudarymo, administravimo, draudimo bei išankstinio grąžinimo mokesčius. Neaiškią sąlygą kreditorius privalo paaiškinti suprantamai, o neapsisprendus galima kreiptis į kitą įstaigą.

    4. Ką būtina patikrinti sutartyje ir prieš pasirašant?

    Sutartyje turi būti aiškiai nurodyta paskolos suma, palūkanų rūšis, grąžinimo terminas, įmokų datos ir pasekmės vėluojant. Dokumentą reikia perskaityti visą, įskaitant priedus, bendrąsias sąlygas ir nuorodas į papildomus dokumentus. Vien žodinis konsultanto paaiškinimas nepakeičia raštu nustatytų įsipareigojimų.

    Ypatingo dėmesio reikalauja sąlygos dėl delspinigių, sutarties keitimo ir kredito išieškojimo. Pavėluota įmoka gali sukelti papildomų išlaidų bei neigiamai paveikti kredito istoriją. Ilgalaikis nemokumas gali baigtis priverstiniu skolos išieškojimu arba turto realizavimu.

    Kreditorių reikėtų rinktis pagal licenciją, reputaciją, skaidrias sąlygas ir klientų aptarnavimo kokybę. Lietuvoje vartojimo kredito davėjų veiklą prižiūri Lietuvos bankas, kurio informacija prieinama viešai. Įtartinai skubinti pasirašyti ar vengiantys pateikti dokumentus pasiūlymai reikalauja papildomo atsargumo.

    Prieš prisiimant įsipareigojimą verta palyginti bent kelis pasiūlymus ir neskubėti vien dėl laikinos akcijos (daugiau informacijos www.supercredit.lt/skubi-paskola-isiskolinusiems/). Taip pat reikėtų sužinoti, ar galima dalį paskolos grąžinti anksčiau, nepatiriant didelių papildomų išlaidų. Jei finansinė situacija vėliau pasikeistų, apie sunkumus kreditoriui būtina pranešti kuo anksčiau.

    Paskolos sprendimas tampa saugesnis tada, kai skaičiai įvertinami ne pagal optimistinį scenarijų, o pagal realų šeimos gyvenimą. Aiškus poreikis, rezervas ir suprantamos sutarties sąlygos leidžia skolintis atsakingiau, net keičiantis ekonominei aplinkai. Prieš pasirašant dokumentus verta padaryti vieną paprastą dalyką: leisti sau neskubėti.

  • Ar pensijų sistema ateityje išgalės išlaikyti būsimu pensininkus?

    Ar pensijų sistema ateityje išgalės išlaikyti būsimu pensininkus?

    Ilgėjanti gyvenimo trukmė ir mažėjantis darbingo amžiaus žmonių skaičius keičia valstybės finansų pusiausvyrą. Lietuvos pensijų sistemai tenka derinti augančius dabartinių senjorų poreikius su būsimos kartos galimybėmis mokėti įmokas. Todėl klausimas dėl sistemos pajėgumo pirmiausia susijęs su demografija, darbo rinka ir politiniais sprendimais.

    Demografinis spaudimas valstybinei sistemai

    „Sodros“ pensijos daugiausia finansuojamos einamosiomis darbuotojų ir darbdavių socialinio draudimo įmokomis. Tai reiškia, kad dabartinių dirbančiųjų mokėjimai iškart naudojami dabartinių pensininkų išmokoms. Sistemos stabilumas priklauso nuo įmokų mokėtojų skaičiaus, jų atlyginimų ir pensijų gavėjų proporcijos.

    Eurostato duomenys rodo, kad Lietuvos visuomenė sensta, o darbingo amžiaus gyventojų dalis ilgainiui mažėja. Mažėjant gimstamumui, kiekvienai naujai kartai tenka finansuoti didesnę vyresnių žmonių dalį. Migracija šį procesą gali sušvelninti, tačiau vien jos poveikio sistemos tvarumui nepakanka.

    Pensijų indeksavimas susieja išmokų augimą su darbo užmokesčio ir draudžiamųjų pajamų pokyčiais. Ekonomikai augant, pensijos didėja, tačiau kartu sparčiau auga ir ilgalaikiai valstybės įsipareigojimai. Ekonominio nuosmukio laikotarpiais pajamų surenkama mažiau, todėl finansinis atsparumas tampa ypač reikšmingas.

    Lietuvos bankas yra pabrėžęs, kad pensijų sistemos rizikos susijusios su demografija ir viešųjų finansų drausme. Didėjantis pensininkų skaičius nebūtinai sukelia krizę, jeigu sistema laiku pritaikoma. Lemiamą reikšmę turi nuoseklūs sprendimai, priimami ne vien prieš rinkimus.

    Reformos, lemiančios būsimų išmokų dydį

    Pensinis amžius Lietuvoje palaipsniui didinamas, siekiant atsižvelgti į ilgėjančią gyvenimo trukmę. Ilgesnis dalyvavimas darbo rinkoje didina sumokėtų įmokų skaičių ir trumpina išmokų gavimo laikotarpį. Vis dėlto toks sprendimas ne visiems darbuotojams vienodai įgyvendinamas dėl sveikatos ar profesijos pobūdžio.

    Valstybinių pensijų dydį lemia ne tik politiniai sprendimai, bet ir žmogaus sukauptas stažas. Dirbantys gyventojai, gaunantys oficialias pajamas, paprastai sukaupia daugiau apskaitos vienetų. Neapskaitytas darbas mažina būsimas teises ir kartu silpnina bendrą socialinio draudimo biudžetą.

    Pensijų reformos dažnai keičia kaupimo taisykles, todėl gyventojams sunku įvertinti ilgalaikes pasekmes. Teisinis stabilumas būtinas, kad žmonės galėtų planuoti pajamas, santaupas ir darbo trukmę. Dažni pakeitimai mažina pasitikėjimą net tada, kai jų finansinis tikslas pagrįstas.

    Socialinės apsaugos ir darbo ministerija sprendimus grindžia sistemos pajamomis, prognozuojamu gavėjų skaičiumi ir ekonominėmis prielaidomis. Tokios prognozės priklauso nuo atlyginimų augimo, užimtumo, migracijos bei valstybės skolos. Kuo ilgesnis vertinamas laikotarpis, tuo daugiau neapibrėžtumo atsiranda skaičiavimuose.

    Antrosios ir trečiosios pakopos vaidmuo

    Papildomas kaupimas pensijų fonduose gali sumažinti priklausomybę nuo vienos valstybės mokamos išmokos. Antroji pakopa remiasi reguliariais įnašais, investicijų grąža ir ilgalaikiu kaupimo laikotarpiu. Galutinį rezultatą lemia įmokų dydis, pasirinkta rizika, mokesčiai ir rinkų pokyčiai.

    Daugiau informacijos apie kaupimo taisykles ir fondų veikimo principus pateikiama pensijų kaupimo bendrovių apžvalgose. Gyventojams verta tikrinti, kokią dalį įmokų sudaro investavimo ir administravimo mokesčiai. Net nedideli metiniai skirtumai per kelis dešimtmečius gali reikšmingai pakeisti sukauptą sumą.

    Investicijų grąža nėra garantuota, todėl kaupimas negali būti vertinamas kaip visiškai nerizikingas sprendimas. Akcijų rinkų svyravimai trumpuoju laikotarpiu gali sumažinti sąskaitos vertę. Ilgesnis kaupimo laikotarpis paprastai leidžia geriau paskirstyti riziką, tačiau jos visiškai nepanaikina.

    Trečioji pakopa suteikia daugiau lankstumo, nes įmokas žmogus gali pasirinkti pagal savo finansines galimybes. Tokį kaupimą dažnai papildo darbdavio įmokos arba gyventojo sprendimas skirti dalį papildomų pajamų. Mažesnes pajamas gaunantiems žmonėms svarbiausia pirmiausia užsitikrinti finansinį rezervą netikėtoms išlaidoms.

    Darbo rinka ir asmeninis pasirengimas

    Pensijų sistemos pajėgumą stiprina didesnis užimtumas, aukštesni atlyginimai ir skaidriai mokamos socialinio draudimo įmokos. Jaunų žmonių įsitraukimas į darbo rinką tiesiogiai didina sistemos pajamas. Vyresnių darbuotojų išlaikymas taip pat gali sumažinti spaudimą viešiesiems finansams.

    Darbo rinkoje vis daugiau reikšmės įgauna kvalifikacijos atnaujinimas, ypač sparčiai automatizuojamose profesijose. Ilgesnė karjera reali tik tada, kai darbuotojai gali mokytis ir išsaugoti sveikatą. Darbdavių požiūris į vyresnius specialistus taps svarbia pensijų sistemos atsparumo dalimi.

    Gyventojai neturėtų vertinti būsimos pensijos vien pagal dabartinę „Sodros“ išmoką. Asmeninį finansinį vaizdą sudaro valstybinė pensija, papildomas kaupimas, santaupos, turtas ir planuojamas darbo laikotarpis. Ankstesnis sprendimų priėmimas suteikia daugiau laiko paskirstyti įmokas ir prisitaikyti prie rizikos.

    Finansų ekspertai rekomenduoja periodiškai peržiūrėti kaupimo strategiją, ypač keičiantis pajamoms ar artėjant pensijai. Likus mažiau metų iki išėjimo iš darbo, investicijų rizika dažnai mažinama siekiant apsaugoti sukauptą turtą. Tačiau konkreti strategija turi atitikti žmogaus pajamas, įsipareigojimus ir toleruojamus svyravimus.

    Pensijų sistemos ateitį lems ne vien demografinės prognozės, bet ir gebėjimas suderinti socialinį teisingumą su finansinėmis galimybėmis. Valstybė gali užtikrinti pagrindines pajamas, tačiau gyvenimo lygį senatvėje vis dažniau nulems ankstesni sprendimai. Kuo anksčiau įvertinamos rizikos, tuo daugiau pasirinkimų lieka tiek visuomenei, tiek kiekvienam žmogui.

  • Kokiais atvejais Lietuvoje privalu dėti antsnukį šuniui?

    Kokiais atvejais Lietuvoje privalu dėti antsnukį šuniui?

    Kasdienis šuns vedžiojimas daugeliui šeimininkų yra įprasta rutina, tačiau viešosiose vietose taikomos konkrečios saugumo taisyklės. Lietuvoje antsnukio pareiga priklauso nuo šuns statuso, elgesio, pasirinktos vietos ir savivaldybės nustatytos tvarkos. Neteisingai įvertinus šias aplinkybes, šeimininkui gali grėsti administracinė atsakomybė, o kitiems žmonėms – reali rizika.

    Kada antsnukis šuniui privalomas pagal šalies teisę?

    Pavojingas šuo viešojoje vietoje turi būti vedamas su pavadėliu ir uždėtu antsnukiu. Tokia pareiga taikoma nepriklausomai nuo to, ar konkrečioje situacijoje gyvūnas elgiasi ramiai.

    Pavojingu laikomas šuo, kuris dėl savo elgesio kelia grėsmę žmogaus arba kito gyvūno sveikatai. Šį statusą gali lemti ne vien šuns veislė, bet ir užfiksuotas agresyvus elgesys.

    Lietuvos Respublikos gyvūnų gerovės ir apsaugos įstatymas numato bendrus gyvūnų laikymo bei vedžiojimo reikalavimus. Savivaldybių taisyklės šias nuostatas detalizuoja, nustatydamos elgesį konkrečiose viešosiose erdvėse.

    Paprastai antsnukis neprivalomas kiekvienam mažam ar dideliam šuniui, jeigu gyvūnas nepriskiriamas pavojingiems. Vis dėlto pavadėlis viešose vietose dažniausiai privalomas, išskyrus oficialiai pažymėtas vedžiojimo zonas.

    Kaip nustatomas pavojingo šuns statusas?

    Pavojingo šuns statusas siejamas su individualiu gyvūno elgesiu, todėl vien išvaizda automatiškai nesukuria antsnukio pareigos. Vertinant aplinkybes atsižvelgiama į užpuolimus, kandimus ir kitus agresijos požymius.

    Informaciją apie incidentą gali pateikti nukentėjęs asmuo, policija, veterinarijos gydytojas arba savivaldybės administracija. Kompetentingos institucijos vertina faktus ir priima sprendimus pagal galiojančią gyvūnų laikymo tvarką.

    Šeimininkas privalo užtikrinti, kad pavojingas šuo negalėtų laisvai patekti į viešąją erdvę ar sužeisti aplinkinių. Dėl šios priežasties antsnukis laikomas ne pasirinkamu priedu, bet privaloma kontrolės priemone.

    Gyvūno registracijos dokumentai ir veterinariniai įrašai gali būti reikšmingi nustatant jo statusą. Tačiau dokumentai neatleidžia šeimininko nuo pareigos naudoti antsnukį, kai teisės aktai jį įpareigoja.

    Kokiose vietose taikomi papildomi reikalavimai?

    Savivaldybės gali nustatyti papildomas taisykles parkuose, paplūdimiuose, skveruose, daugiabučių teritorijose ir kitose bendro naudojimo vietose. Todėl vienoje savivaldybėje leidžiama daugiau išimčių, o kitoje taikomi griežtesni reikalavimai.

    Viešojo transporto taisyklės dažnai numato, kad šunys vežami su pavadėliu ir antsnukiu, nepaisant jų veislės. Konkretūs reikalavimai priklauso nuo vežėjo taisyklių, miesto ir transporto priemonės rūšies.

    Antsnukio gali būti reikalaujama veterinarijos klinikose, gyvūnų parodose, renginiuose ar kitose vietose, kur susirenka daug žmonių. Tokį reikalavimą gali nustatyti patalpų savininkas, renginio organizatorius arba paslaugos teikėjas.

    Prieš vykstant į kitą miestą verta patikrinti savivaldybės gyvūnų laikymo taisykles ir viešojo transporto sąlygas. Aktualūs dokumentai paprastai skelbiami savivaldybių, vežėjų arba Valstybinės maisto ir veterinarijos tarnybos interneto svetainėse.

    Kokia atsakomybė tenka šuns šeimininkui?

    Šeimininkas atsako už tai, kad šuo būtų tinkamai suvaldytas, nepažeistų kitų žmonių saugumo ir nedarytų žalos aplinkai. Atsakomybė gali kilti net tuomet, kai gyvūnas pabėga dėl netvarkingo pavadėlio ar neuždėto antsnukio.

    Už gyvūnų laikymo taisyklių pažeidimus gali būti skiriama administracinė bauda, o padaryta žala atlyginama civiline tvarka. Jeigu šuo sužaloja žmogų, pasekmės priklauso nuo sužalojimų pobūdžio, kaltės ir konkrečių aplinkybių.

    Pavadėlis turi būti pakankamai tvirtas, o antsnukis – tinkamo dydžio, kad šuo galėtų laisvai kvėpuoti. Netinkamai parinkta priemonė gali sukelti gyvūnui stresą, traumų arba trukdyti veterinarinei priežiūrai.

    Pratinimą prie antsnukio rekomenduojama pradėti namuose, trumpais etapais, naudojant ramų mokymą ir gyvūnui priimtinus paskatinimus. Skubus antsnukio uždėjimas prieš kelionę dažnai sukelia pasipriešinimą ir apsunkina saugų vedžiojimą.

    Antsnukis nėra bausmė ar gyvūno charakterio įvertinimas, bet teisinė ir praktinė priemonė rizikai kontroliuoti. Atsakingas šeimininkas taisykles patikrina iš anksto, parenka tinkamą įrangą ir nuolat stebi šuns elgesį viešumoje.

  • Vardai, kurie gali reikšti prakeiksmą

    Vardai, kurie gali reikšti prakeiksmą

    Kartais vardas skamba gražiai, tačiau jo istorija slepia ne meilę, o nelaimę, išdavystę ar net prakeiksmą. Vienur toks žodis niekada nebūtų duotas vaikui, kitur jis tampa folkloro, religijos ar literatūros dalimi, o dar kitur – tiesiog įprastu vardu, kurio pirminė reikšmė seniai pamiršta. Vardo likimą dažnai lemia ne tik kalba, bet ir tai, kokius pasakojimus prie jo pririša visuomenė.

    Kai pats žodis reiškia prakeiksmą

    Kai kuriose kalbose prakeiksmą reiškiantys žodžiai egzistuoja, tačiau jie paprastai nėra įprasti asmenvardžiai. Pavyzdžiui, airių kalbos žodis mallacht reiškia prakeiksmą arba blogą lemtį. Tai nėra įprastas airiškas vardas, tačiau iš jo kilę žodžiai ir pavardės gali pasirodyti istoriniuose ar folkloro tekstuose. Panaši situacija yra su arabų kalbos žodžiu la‘na, reiškiančiu prakeiksmą ar pasmerkimą. Jis vartojamas religiniame ir kasdieniame kontekste, bet kaip žmogaus vardas būtų neįprastas ir neigiamas.

    Dar tiesmukesnį pavyzdį galima rasti japonų kalboje. Noroi reiškia prakeiksmą, užkeikimą arba prakeikimo veiksmą. Tai nėra įprastas japoniškas asmenvardis, nors dėl kino, siaubo literatūros ir populiariosios kultūros žodis tapo gerai atpažįstamas už Japonijos ribų. Vakaruose jis dažnai skamba kaip paslaptingas, antgamtinis terminas, tačiau japonų kalbos vartotojui jo reikšmė būtų aiškiai niūri.

    Tokie pavyzdžiai primena svarbią taisyklę: žodis, kuris vienoje kalboje atrodo kaip egzotiškas vardas, kitoje gali reikšti labai konkretų ir nemalonų dalyką. Todėl vardai iš svetimų kultūrų neretai pasirenkami dėl skambesio, visiškai nežinant jų tikrosios prasmės.

    Demonų ir nelaimės šešėlyje

    Kai kurie vardai nėra tiesioginis žodžio „prakeiksmas“ vertimas, tačiau jų savininkai mitologijoje ar religijoje buvo siejami su nelaime. Vienas žinomiausių pavyzdžių – Lilith. Žydų folkloro ir vėlesnių demonologinių tradicijų pasakojimuose Lilith vaizduojama kaip naktinė būtybė, pavojinga moterims ir vaikams. Skirtingose tradicijose jos istorija kito, o šiuolaikinėje kultūroje Lilith neretai tapo nepriklausomybės ir maišto simboliu. Vis dėlto senesniuose pasakojimuose šis vardas turėjo grėsmingą atspalvį.

    Mara – dar vienas vardas, kuriam skirtingos kultūros suteikė tamsų turinį. Slavų folklore mara siejama su naktiniu spaudimu, košmarais ar dvasia, kuri aplanko miegantį žmogų. Tuo pat metu Mara yra ir visiškai realus vardas, vartojamas įvairiose Europos šalyse. Latvijoje Mara yra svarbi mitologinė figūra, susijusi su žeme, motinyste ir namais. Tai gerai parodo, kaip vienas vardas skirtingose kultūrose gali turėti beveik priešingas reikšmes.

    Graikų mitologijoje Ate buvo nelaimės, pražūtingo apsirikimo ir aklumo deivė. Jos vardas siejamas su būkle, kai žmogus dėl dievų įtakos praranda gebėjimą blaiviai spręsti ir pats pasuka į pražūtį. Šiandien Ate kaip vardas beveik nevartojamas, tačiau mitologijos tyrinėtojams jis išlieka vienu aiškiausių vardų, susijusių su nelaiminga lemtimi.

    Išdavystė, mirtis ir „blogi“ vardai

    Kartais vardą prakeikia ne jo pirminė reikšmė, o istorinis personažas. Judas daugelyje krikščioniškos tradicijos šalių tapo išdavystės sinonimu. Pats vardas hebrajų kilmės ir iš pradžių neturėjo prakeiksmą reiškiančios reikšmės. Tačiau dėl Judo Iskarijoto istorijos jis ilgą laiką buvo laikomas nelaimingu ar net netinkamu vaikui. Vakarų kultūroje tai vienas ryškiausių pavyzdžių, kai religinis pasakojimas pakeitė vardo reputaciją.

    Panašus likimas ištiko ir Jezabelę. Biblijoje Jezabelė vaizduojama kaip karalienė, susijusi su svetimų dievų kultu, politinėmis intrigomis ir žiaurumu. Dėl šio pasakojimo vardas daugelyje kalbų įgijo neigiamą reikšmę ir dažnai vartojamas kalbant apie klastingą, manipuliuojančią ar amoralią moterį. Vis dėlto tai daugiau kultūrinė etiketė nei tikroji vardo etimologija.

    Literatūra taip pat gali užtraukti vardui nelaimės ženklą. Desdemona, Šekspyro tragedijos „Otelas“ herojė, dažnai siejama su tragišku likimu. Pats vardas kildinamas iš graikų kalbos ir aiškinamas kaip susijęs su nelaime ar bloga lemtimi. Dėl kūrinio populiarumo Desdemona daugeliui tapo ne šiaip vardu, o istorija apie nekaltumą, pavydą ir mirtį.

    Dejanira iš graikų mitologijos taip pat turi niūrų atspalvį. Ji netyčia tampa vyro Heraklio mirties priežastimi, kai panaudoja nuodingu krauju persmelktą drabužį, tikėdama, kad šis susigrąžins meilę. Vėlesnėse interpretacijose jos vardas kartais aiškinamas kaip „naikinanti vyrą“. Tai nėra tiesioginis žodžio „prakeiksmas“ vertimas, tačiau mitologinis pasakojimas vardui suteikė kaltės ir pražūties šešėlį.

    Kodėl vienur toks vardas baugina, o kitur – ne?

    Vardo reikšmė niekada neegzistuoja atskirai nuo kultūros. Tai, kas vienoje šalyje laikoma blogu ženklu, kitoje gali būti apsaugos simbolis. Demonų vardai kartais imti vartoti siekiant parodyti drąsą, pasipriešinimą arba išsilaisvinimą iš tradicinių normų. Lilith šiandien gali būti pasirenkama ne dėl demonologinės istorijos, o dėl stiprios, nepriklausomos moters įvaizdžio.

    Svarbu ir tai, kad vardų reikšmės laikui bėgant keičiasi. Senovėje žodis galėjo reikšti nelaimę, tačiau po kelių šimtmečių žmonės jį suvokia tik kaip gražų garsų junginį. Kita vertus, vienas garsus nusikaltėlis, valdovas ar literatūros personažas gali pakeisti viso vardo reputaciją. Tokiu būdu vardai tampa kultūrinės atminties ženklais – juose išlieka ne tik kalba, bet ir baimės, tikėjimai bei pasakojimai.

    Todėl „prakeiktas“ vardas dažniausiai nėra objektyviai blogas. Jo šešėlis atsiranda tada, kai bendruomenė tam vardui priskiria tam tikrą istoriją. Vieniems tai bus demonas, kitiems – nelaiminga herojė, tretiems – tiesiog retas ir įdomus vardas, kurio kilmė skamba egzotiškai. Vardas pats savaime neatneša likimo, tačiau žmonių pasakojimai gali ilgam pakeisti tai, kaip jis skamba mūsų ausyse.